Impôts OnlyFans en France : comment déclarer ses revenus en 2026
Les revenus tirés d’OnlyFans ou de MYM sont imposables en France dès le premier euro, comme ceux de n’importe quelle activité indépendante. Entre cotisations URSSAF, impôt sur le revenu, TVA et obligations déclaratives, la fiscalité d’un créateur de contenu soulève vite des questions. Ce guide fait le point sur les taxes et impôts qui s’appliquent, le statut à choisir, les cases à remplir et les erreurs à éviter en 2026.
L’essentiel
- Imposables dès le premier euro, sans seuil de dispense.
- Activité régulière : micro-entreprise, 25,6 % de cotisations puis impôt après abattement de 34 % (case 5HQ).
- Revenus ponctuels : cases 5KU ou 5LU, sans créer d’entreprise.
- TVA collectée par la plateforme, franchise en base jusqu’à 37 500 €.
- DAC7 : les plateformes transmettent vos revenus au fisc.
Taux et seuils vérifiés sur economie.gouv.fr et service-public.gouv.fr au 9 octobre 2026.
- Quelles taxes et quels impôts pour un créateur OnlyFans en France ?
- Faut-il déclarer ses revenus OnlyFans dès le premier euro ?
- Quel statut choisir : revenus occasionnels, micro-entreprise ou société ?
- Cotisations, impôt sur le revenu et versement libératoire
- TVA : ce qui change entre OnlyFans, MYM et les ventes directes
- Déclarer pas à pas : URSSAF, impôts et obligations comptables
- Quel montant déclarer : avant ou après la commission de la plateforme ?
- Avec une agence OFM : qui déclare quoi ?
- Risques en cas de non-déclaration et régularisation
- Cas pratiques : exemples chiffrés de déclaration
- FAQ
- Sources et textes de référence
Quelles taxes et quels impôts pour un créateur OnlyFans en France ?
Il n’existe pas de « taxe OnlyFans » spécifique. Un créateur résident fiscal en France paie les prélèvements d’un travailleur indépendant : cotisations sociales, impôt sur le revenu et, selon les cas, cotisation foncière des entreprises. S’ajoutent la commission de la plateforme et la TVA, que la plateforme gère de son côté.
Voici les chiffres à connaître en 2026 pour une activité de créateur de contenu en micro-entreprise (BNC) :
| Prélèvement | Chiffre en 2026 | À savoir |
|---|---|---|
| Commission de la plateforme | 20 % chez OnlyFans | Prélevée avant le versement, elle ne se déduit pas en micro-entreprise |
| Cotisations sociales | 25,6 % du chiffre d’affaires | Forfait incluant maladie, retraite, allocations familiales, CSG et CRDS |
| Impôt sur le revenu | Barème progressif après abattement de 34 % | Minimum de 305 €, ou versement libératoire de 2,2 % sur option |
| Plafond de la micro-entreprise | 83 600 € par an | Sortie du régime après deux années consécutives de dépassement |
| Franchise en base de TVA | 37 500 € (seuil majoré : 41 250 €) | Prestations de services |
| CFE | Exonération la première année | Ensuite selon votre commune, avec exonération sous 5 000 € de chiffre d’affaires |
Faut-il déclarer ses revenus OnlyFans dès le premier euro ?
Oui. La réponse est la même que vous soyez étudiant, salarié par ailleurs ou créateur à plein temps.
Une obligation sans seuil de dispense
L’article 170 du Code général des impôts impose à tout contribuable de déclarer l’ensemble de ses revenus. Abonnements, contenus à la demande (PPV), pourboires et messages payants sont des recettes, quelle que soit la nature du contenu publié (adulte, fitness, cuisine, lifestyle) et quel que soit le montant perçu.
La confusion vient de trois seuils qui n’ont aucun rapport avec l’obligation de déclarer :
- la franchise en base de TVA (37 500 €) dispense de facturer la TVA, pas de déclarer ;
- le plafond de la micro-entreprise (83 600 €) détermine seulement le régime fiscal ;
- la tranche à 0 % du barème (11 600 € par part pour les revenus 2025) porte sur le revenu imposable après abattement, pas sur vos recettes. Vous pouvez donc ne rien payer d’impôt tout en devant déclarer vos recettes et régler vos cotisations sociales.
DAC7 : les plateformes transmettent vos revenus au fisc
La directive européenne DAC7 oblige les plateformes numériques à déclarer chaque année l’identité et les revenus de leurs utilisateurs, pour les opérations réalisées depuis le 1er janvier 2023. Ces données sont transmises à l’administration fiscale, qui peut les comparer à votre déclaration.
Concrètement, un écart entre le total qui figure dans les relevés de la plateforme et le montant que vous déclarez peut entraîner une demande d’explications, puis un contrôle. Avant de valider votre déclaration, comparez toujours votre total au relevé annuel de chaque plateforme.
Quel statut choisir : revenus occasionnels, micro-entreprise ou société ?
Le bon statut dépend de la régularité de vos revenus, de leur niveau et de vos frais réels.
Revenus occasionnels : la déclaration non professionnelle
Si vos revenus sont ponctuels et non réguliers (vous testez la plateforme quelques semaines, puis vous arrêtez), vous pouvez les déclarer sans créer d’entreprise. Vous reportez le montant dans la catégorie « Revenus non commerciaux non professionnels » de la déclaration complémentaire 2042-C-PRO : case 5KU pour le déclarant 1, case 5LU pour le déclarant 2. Un abattement de 34 % s’applique, soit une imposition sur 66 % de la somme.
Exemple : vous avez perçu 800 € de manière occasionnelle. Vous déclarez 800 € en case 5KU, l’abattement est de 272 €, et 528 € sont ajoutés à votre revenu global.
Cette voie a des limites : aucune protection sociale liée à l’activité, imposition au barème progressif, et possibles prélèvements sociaux en plus de l’impôt. Surtout, elle ne convient pas à une activité régulière : des revenus versés chaque mois, que la plateforme déclare au fisc, relèvent de l’exercice professionnel.
Revenus réguliers : la micro-entreprise
Dès que l’activité devient habituelle, la micro-entreprise (anciennement auto-entreprise) est le statut le plus courant chez les créateurs. Elle offre :
- une comptabilité allégée, limitée à un livre de recettes ;
- des cotisations proportionnelles aux recettes encaissées : 0 € de recettes, 0 € de cotisations ;
- une protection sociale (maladie, maternité, retraite) ;
- la possibilité d’opter pour le versement libératoire de l’impôt.
Le plafond est de 83 600 € de chiffre d’affaires annuel pour les prestations de services en 2026. Vous ne basculez vers le régime réel qu’après deux années consécutives de dépassement. Au-delà de 10 000 € de recettes deux années de suite, un compte bancaire dédié à l’activité devient obligatoire : le plus simple est d’en ouvrir un dès le départ. Enfin, l’ACRE (exonération partielle de cotisations la première année) est moins généreuse depuis le 1er juillet 2026 : la réduction passe de 50 % à 25 % des taux habituels.
Régime réel ou société : quand y penser ?
En micro-entreprise, l’abattement de 34 % couvre tous vos frais, que vous dépensiez 5 % ou 50 % de vos recettes. Si vos charges réelles (matériel, décors, logiciels, prestataires, commission d’agence) dépassent nettement 34 % du chiffre d’affaires, le régime réel ou une société devient plus intéressant, car vous y déduisez vos frais réels.
| Critère | Revenus non professionnels | Micro-entreprise | Régime réel ou société |
|---|---|---|---|
| Adapté si | Revenus très ponctuels | Activité régulière avec peu de frais | Frais élevés ou chiffre d’affaires important |
| Création | Aucune formalité | Guichet unique de l’INPI | Formalités et comptabilité complètes |
| Frais déduits | Abattement de 34 % | Abattement de 34 % | Frais réels |
| Protection sociale | Non | Oui | Oui |
| Plafond de chiffre d’affaires | Pas de plafond fixe, usage occasionnel | 83 600 € | Aucun |
Pour la plupart des créateurs qui débutent, la micro-entreprise reste le point de départ le plus simple. Le passage au réel se décide avec un expert-comptable, chiffres à l’appui.
Cotisations, impôt sur le revenu et versement libératoire
Les cotisations sociales URSSAF
Pour une activité libérale non réglementée relevant des BNC, le taux est de 25,6 % du chiffre d’affaires en 2026, contre 24,6 % en 2025. Ce forfait inclut l’ensemble des cotisations et contributions sociales. Si vous encaissez 3 000 € en janvier, vous paierez 3 000 € × 25,6 % = 768 €, et il vous reste 2 232 € avant impôt.
Ces cotisations sont définitives : elles ne font l’objet d’aucune régularisation en fin d’année. En contrepartie, vous bénéficiez de droits à l’assurance maladie, aux indemnités journalières, à la retraite et aux allocations familiales. Les droits ne sont toutefois pas immédiats en début d’activité : vérifiez votre situation auprès de votre caisse d’assurance maladie.
L’impôt sur le revenu
Votre chiffre d’affaires annuel est reporté sur la déclaration 2042-C-PRO. L’administration applique elle-même l’abattement de 34 % (avec un minimum de 305 €), puis ajoute le résultat à vos autres revenus pour appliquer le barème progressif. Vous n’avez pas à calculer l’abattement vous-même.
Faut-il opter pour le versement libératoire ?
Le versement libératoire permet de payer l’impôt en même temps que les cotisations, chaque mois ou trimestre, à hauteur de 2,2 % du chiffre d’affaires pour les BNC. Le taux global prélevé par l’URSSAF est alors de 27,8 % (25,6 % + 2,2 %). L’option est définitive pour l’année : l’impôt versé n’est pas remboursé, même si vous êtes non imposable.
Conditions principales :
- votre revenu fiscal de référence de l’avant-dernière année doit rester sous un plafond fixé par part de quotient familial (à vérifier sur votre avis d’impôt et sur impots.gouv.fr) ;
- l’option se demande dans les trois mois suivant le début d’activité, ou avant le 30 septembre pour une application au 1er janvier suivant.
Pour savoir si l’option vaut le coup, comparez avec l’impôt au barème, calculé sur 66 % de vos recettes. Pour 100 € de chiffre d’affaires :
| Taux marginal de votre foyer | Impôt au barème | Versement libératoire |
|---|---|---|
| 0 % (non imposable) | 0 € | 2,20 € |
| 11 % | 7,26 € | 2,20 € |
| 30 % | 19,80 € | 2,20 € |
L’option est donc avantageuse dès que votre foyer est imposé à 11 % ou plus, à condition de respecter le plafond de revenu fiscal de référence. Elle est inutile, voire plus coûteuse, pour un foyer non imposable ou faiblement imposé (la décote joue alors en faveur du barème). Faites une simulation sur impots.gouv.fr ou demandez l’avis d’un expert-comptable avant de choisir.
TVA : ce qui change entre OnlyFans, MYM et les ventes directes
Il faut distinguer deux niveaux. Côté fans, c’est la plateforme qui collecte la TVA : depuis l’arrêt de la Cour de justice de l’Union européenne du 28 février 2023 (affaire C-695/20, Fenix International), OnlyFans est considérée comme le fournisseur des services vendus aux fans. Côté créateur, vous facturez votre prestation à la plateforme et vous relevez de la franchise en base de TVA tant que vos recettes restent sous les seuils.
| Situation | Qui gère la TVA ? | Votre obligation |
|---|---|---|
| OnlyFans | La plateforme, pour les ventes aux fans | Facturation sans TVA française en pratique, avec la mention « TVA non applicable, article 293 B du CGI » |
| MYM | À vérifier selon le montage de la plateforme | Franchise en base sous 37 500 €, TVA possible au-delà |
| Ventes directes hors plateforme (customs, prestations) | Vous | Franchise en base sous 37 500 €, TVA au-delà |
Depuis le 1er janvier 2025, le seuil de base de 37 500 € ne peut plus être dépassé sur deux ans : si vous le franchissez, vous devenez redevable de la TVA au 1er janvier de l’année suivante, et dès le dépassement si vous passez le seuil majoré de 41 250 €. Le seuil unique de 25 000 € envisagé en 2025 a été supprimé par la loi du 3 novembre 2025.
Le traitement diffère selon que vous choisissiez OnlyFans ou MYM, et les règles ont évolué plusieurs fois ces dernières années. Si vous êtes multi-plateformes ou si vous vendez hors plateforme, faites valider votre situation par un expert-comptable.
Déclarer pas à pas : URSSAF, impôts et obligations comptables
Créer son activité sur le Guichet unique
Toutes les démarches de création passent par le Guichet unique géré par l’INPI, gratuit : rendez-vous sur procedures.inpi.fr, le seul site officiel. Vous indiquez :
- votre identité et votre adresse de domiciliation ;
- l’activité « Créateur de contenus sur plateforme en ligne », en bénéfices non commerciaux (BNC) ;
- la date de début d’activité, généralement celle de votre premier encaissement ;
- vos choix de gestion : déclaration mensuelle ou trimestrielle, versement libératoire ou non, ACRE si vous y avez droit.
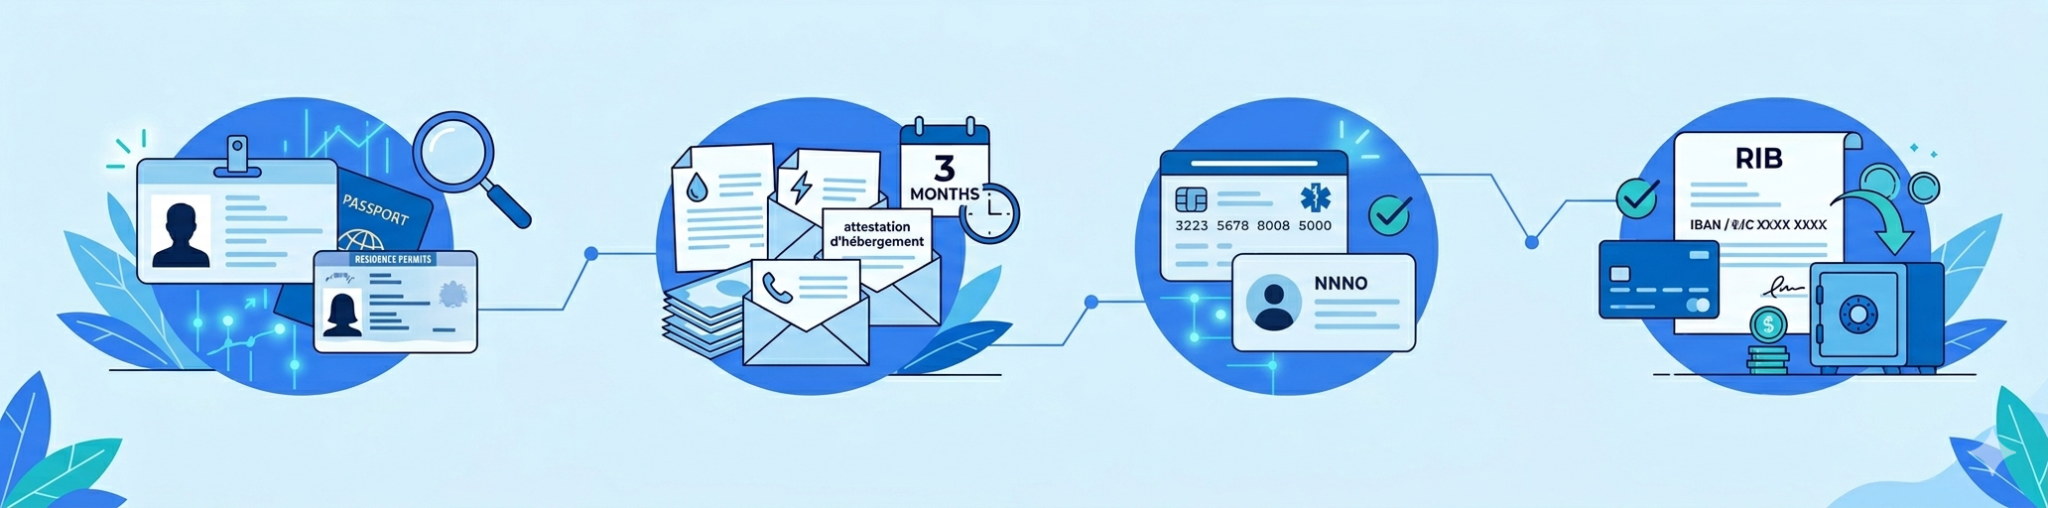
Prévoyez une pièce d’identité, un justificatif de domicile récent, votre numéro de sécurité sociale et un RIB. Le numéro SIRET vous est transmis après validation du dossier : créez ensuite votre espace sur autoentrepreneur.urssaf.fr.
Déclarer son chiffre d’affaires à l’URSSAF
En micro-entreprise, vous déclarez votre chiffre d’affaires chaque mois ou chaque trimestre, même s’il est nul. Cette déclaration déclenche le calcul et le paiement de vos cotisations.
La première déclaration intervient au minimum 90 jours après le début d’activité. Sur autoentrepreneur.urssaf.fr, vous saisissez le chiffre d’affaires encaissé (pas facturé) sur la ligne « Autres prestations de services BNC », puis vous réglez les cotisations par carte ou prélèvement. Un chiffre d’affaires encaissé en janvier se déclare pour janvier, même s’il correspond à des ventes de décembre.
Déclarer ses revenus aux impôts : la 2042-C-PRO
Chaque printemps, vous reportez le total annuel de vos recettes sur la déclaration complémentaire 2042-C-PRO. Les revenus 2026 se déclarent donc au printemps 2027. Vérifiez que le montant pré-rempli correspond à l’attestation fiscale annuelle disponible dans votre espace URSSAF.
| Situation | Déclarant 1 | Déclarant 2 |
|---|---|---|
| Micro-BNC sans versement libératoire | 5HQ | 5IQ |
| Micro-BNC avec versement libératoire | 5TE | 5UE |
| Revenus non professionnels occasionnels | 5KU | 5LU |
Livre de recettes et facturation de la plateforme
Votre seule obligation comptable est un livre de recettes : date, montant, origine (OnlyFans, MYM) et mode de paiement de chaque encaissement. Un tableur suffit. Conservez-le, avec les relevés de la plateforme, pendant dix ans.
Vos clients sont les plateformes, pas les abonnés : il est recommandé d’émettre une facture pour chaque versement reçu, adressée à la plateforme, avec votre numéro SIRET, la date, le montant et la mention « TVA non applicable, article 293 B du CGI ». OnlyFans génère de son côté un document, mais il ne comporte pas toutes les mentions légales d’une facture.
La CFE, souvent oubliée
La cotisation foncière des entreprises est un impôt local dû par les micro-entrepreneurs. Vous en êtes dispensé l’année de création, puis exonéré si votre chiffre d’affaires de l’avant-dernière année reste sous 5 000 €. Au-delà, un avis de CFE arrive chaque année : pensez à le provisionner.
Quel montant déclarer : avant ou après la commission de la plateforme ?
C’est le point qui prête le plus à confusion, et les sources ne sont pas toutes alignées. Prenons un exemple : un abonné paie 100 €, OnlyFans conserve 20 € de commission et vous verse 80 €.
- Pour les plateformes d’intermédiation en général, la règle retenue est de déclarer le chiffre d’affaires avant commission : ici, 100 €.
- Certains cabinets spécialisés retiennent le montant effectivement versé par la plateforme : ici, 80 €.
En pratique, comparez systématiquement votre total au relevé annuel de chaque plateforme, puisque c’est ce document que l’administration reçoit via DAC7. Si un écart subsiste, faites trancher la question par un expert-comptable ou par l’URSSAF avant de déclarer. Dans tous les cas, vous ne déduisez aucun frais réel en micro-entreprise.
Avec une agence OFM : qui déclare quoi ?
Quand une agence gère votre compte, vous restez titulaire du compte sur la plateforme : c’est vous qui recevez les revenus et qui devez les déclarer. L’agence perçoit ensuite sa commission, par virement ou facturation. En micro-entreprise, cette commission n’est pas déductible en plus de l’abattement de 34 %.
Si les commissions de la plateforme, de l’agence et vos frais dépassent largement 34 % de vos recettes, comparez avec le régime réel. Le comparatif des agences OFM détaille les commissions pratiquées par chacune. Si vous gérez vous-même des modèles et percevez une commission sur leurs revenus, vous devez aussi déclarer ces revenus, généralement en prestation de services.
Risques en cas de non-déclaration et régularisation
Le coût dépend surtout d’un moment : avant ou après la première lettre de l’administration. En cas de non-déclaration, le fisc peut :
- reprendre vos revenus sur trois ans, et jusqu’à dix ans pour une activité jamais déclarée (activité occulte) ;
- appliquer une majoration de 10 % en cas de dépôt tardif, 40 % en cas de manquement délibéré et 80 % en cas de manœuvres frauduleuses ou d’activité occulte ;
- ajouter des intérêts de retard de 0,20 % par mois ;
- engager des poursuites pénales dans les cas les plus graves.
L’URSSAF réclame de son côté les cotisations dues, avec ses propres majorations. À titre d’ordre de grandeur, 30 000 € de recettes non déclarées représentent 7 680 € de cotisations au taux de 25,6 %, auxquels s’ajoutent l’impôt dû selon votre foyer, 40 à 80 % de majorations et les intérêts de retard.
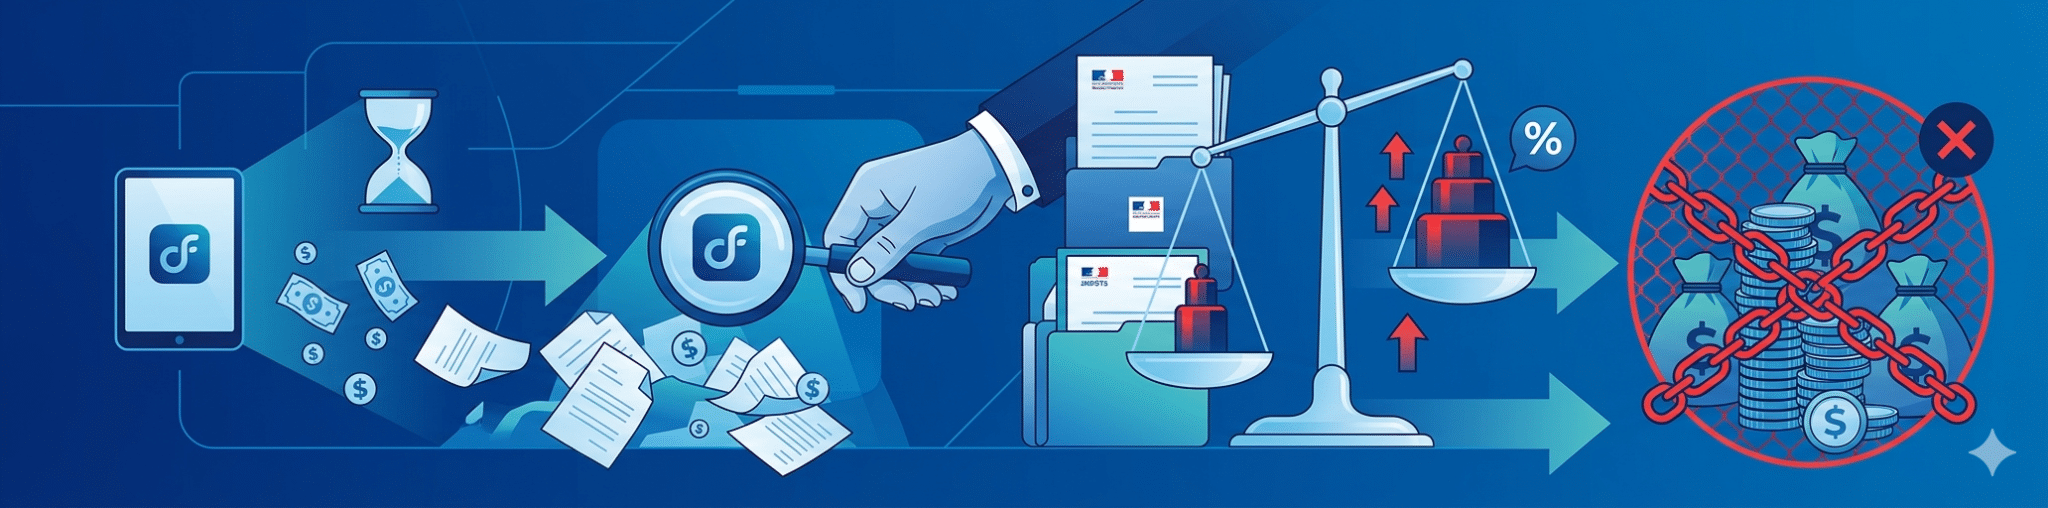
Si vous n’avez jamais déclaré, régulariser spontanément avant tout contrôle revient à payer l’impôt, les cotisations et les intérêts de retard, mais évite le plus souvent les majorations de 40 % et 80 %. La démarche se prépare : reconstituez vos recettes année par année à partir des relevés des plateformes, choisissez le régime applicable, chiffrez, puis déposez vos déclarations rectificatives, idéalement avec un expert-comptable.
Cas pratiques : exemples chiffrés de déclaration
Avant de projeter vos propres charges, il est utile de situer vos revenus réels sur OnlyFans par rapport aux moyennes du marché. Voici ensuite deux exemples simplifiés.
Exemple : 2 000 € par mois en micro-entreprise
Sarah encaisse 2 000 € par mois sur OnlyFans depuis janvier 2026, soit 24 000 € sur l’année, et a créé sa micro-entreprise en décembre 2025. Elle choisit la déclaration mensuelle.
- Chaque mois, elle déclare 2 000 € sur autoentrepreneur.urssaf.fr, ligne « Autres prestations de services BNC ».
- Les cotisations mensuelles s’élèvent à 2 000 € × 25,6 % = 512 €, soit 6 144 € sur l’année.
- Au printemps 2027, elle reporte 24 000 € en case 5HQ de la 2042-C-PRO. L’abattement de 34 % (8 160 €) laisse 15 840 € de revenu imposable.
- Si elle a par ailleurs un salaire qui la place déjà dans la tranche à 11 %, ces 15 840 € ajoutent environ 1 742 € d’impôt. Sans autre revenu, l’impôt serait nettement plus faible.
Bilan dans le cas d’une tranche à 11 % : 24 000 € – 6 144 € – 1 742 € = 16 114 € restants, soit environ 67 % du chiffre d’affaires, avant CFE et contribution à la formation professionnelle.
Exemple : 500 € par mois sur trois mois, sans entreprise
Marc a testé OnlyFans en août, septembre et octobre 2025 : 500 € par mois, soit 1 500 € au total, puis il a arrêté. Au printemps 2026, il déclare 1 500 € en case 5KU. L’abattement de 34 % (510 €) laisse 990 € imposables, soit environ 109 € d’impôt s’il est dans la tranche à 11 %.
Attention : si Marc reprend une activité régulière, il devra créer une micro-entreprise. La voie non professionnelle ne convient pas à des revenus récurrents.
FAQ
Sources et textes de référence
- Micro-entreprises : montant des cotisations sociales et seuils 2026 (economie.gouv.fr)
- Cotisations sociales d’un micro-entrepreneur (Service Public Entreprendre)
- Franchise en base de TVA : seuils en vigueur (Service Public Entreprendre)
- Code général des impôts : article 170 (obligation de déclaration), articles 1727, 1728 et 1729 (intérêts de retard et majorations) ; livre des procédures fiscales : article L169 (délai de reprise)
- Directive (UE) 2021/514 du 22 mars 2021 (DAC7) ; arrêt de la CJUE du 28 février 2023, affaire C-695/20 (Fenix International)
Cet article est informatif et ne remplace pas le conseil d’un expert-comptable ou de l’administration. Les taux et seuils évoluent chaque année : vérifiez toujours les montants en vigueur avant de déclarer.
Pour aller plus loin
- Onlyfans c’est quoi ?
- Quel est le salaire moyen sur OnlyFans ?
- Fixer ses tarifs sur Onlyfans / Mym
- Comment protéger son contenu et éviter les leaks Onlyfans
- Comment créer un compte Onlyfans ?
- OnlyFans ou MYM : quel choix pour maximiser vos gains ?
- Qu’est-ce que Mym ?
- Top 8 des niches OnlyFans de 2026
- OnlyFans : top 10 des créateurs qui gagnent le plus d’argent (2026)
- Comment faire la pub de son OnlyFans ou MYM ?
- Top 5 des meilleures alternatives à OnlyFans
- Vendre ses pieds sur Internet : le guide complet
- Les meilleurs logiciels de retouche photo gratuits de 2026
- Comment retirer de l’argent d’OnlyFans
- Supprimer compte MYM
- Uncove, c’est quoi ? Définition, fonctionnement et commissions de la plateforme
- Comment débuter sur OnlyFans
- Comment faire un shooting photo pour OnlyFans
- Comment poster sur MYM ?
- Meilleurs appareils photo pour OnlyFans